
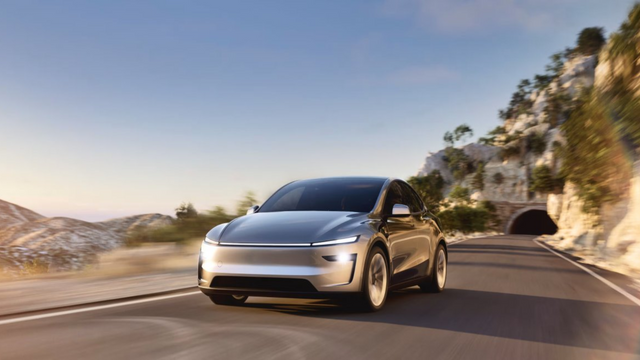

Tesla polarizuje – aj na burze. Najnovšie kvartálne čísla ukazujú slabšie marže a stagnujúce dodávky, no mnohí investori stále vsádzajú na budúce témy ako Full Self‑Driving (FSD), robotaxi, humanoidné roboty a energetický biznis. Pre fundované Tesla hodnotenie sa preto oplatí pozrieť na všetky obchodné oblasti – od jadrového biznisu automobilov až po vízionárske projekty.
Automobilový priemysel: Marže pod tlakom, softvér ako páka
Predaje Model Y a Model 3 stále tvoria väčšinu tržieb. Zároveň klesá hrubá marža:
-
Zníženie cien a vysoká konkurencia tlačia zisk na vozidlo nadol.
-
Efekty z rozsahu narážajú na hranice; náklady na materiál sa nedajú donekonečna znižovať.
Elon Musk preto stavia na príjmy zo softvéru: Ak Tesla predá vozidlo v budúcnosti za nákladovú cenu a získa ďalších 8 000 USD vďaka licencii FSD alebo predplatnému, marža na jednotku zostane zachovaná – s výrazne väčším potenciálom predaja.
Energetický biznis: Megapack & Powerwall rýchlo rastú
Oblasť Energy Storage sa vyvíja z okrajovej témy na druhý pilier:
-
Dve megafabriky (Lathrop & Šanghaj) by mali spolu dosiahnuť kapacitu 80 GWh ročne – teoreticky viac ako 20 miliárd USD tržieb.
-
Powerwall siete tvoria virtuálne elektrárne a otvárajú perspektívne modely predplatného.
-
Riziká: Americké clá na čínske LFP články môžu zaťažiť nákladovú základňu.
Aj konzervatívne vypočítané, energetický segment podľa analytikov prispieva až 40 USD na akciu k Tesla hodnoteniu – s rastúcou tendenciou.
FSD a robotaxi: Hudba budúcnosti s miliardovým potenciálom
Na Tesla hodnotenie má zásadný vplyv otázka, kedy FSD skutočne jazdí bez dozoru. Scenáre:
-
FSD predplatné: Už adopčná miera 30 % pri 100 USD mesačne by výrazne zvýšila maržu koncernu.
-
Robotaxi‑Sieť: Elon Musk mieri na prevádzkové náklady 0,20 USD za míľu – výrazne pod dnešnými tarifami za jazdu. Pri vysokej vyťaženosti by mohli majitelia vozidiel dosiahnuť päťciferné ročné zisky, Tesla zarába na každej jazde platformový poplatok.
Stále chýbajú regulačné schválenia a dostatok reálnych jazdných údajov, no trh už časti tohto scenára zohľadňuje.
Optimus & ďalšie vízie: Roboty vo výrobe a ďalej
S Optimus chce Tesla nasadiť humanoidné roboty vo vlastných továrňach a neskôr ich predávať. Interné zisky z efektivity vo výške 3–4 miliárd USD ročne sa zdajú realistické; komerčný predaj 1 milióna jednotiek do roku 2030 je však vysoko špekulatívny. Aj mierne úspechy by však posilnili naratív „Tesla = Tech‑Platforma“ – dôležitý faktor pre každé Tesla hodnotenie.
Záver: Realistické šance pre investorov?
Ak sa spočítajú autá (s potenciálom softvéru) a energia, mnohí analytici odhadujú spravodlivú hodnotu okolo 200 USD za akciu. Robotaxi, Optimus & Co. by mohli túto Tesla hodnotenie znásobiť – alebo sa ukázať ako príliš ambiciózne. Rozhodujúce zostáva:
-
Dodá Tesla FSD v sériovej zrelosti?
-
Podarí sa spustenie Robotaxi a schvália úrady prevádzku?
-
Dokáže energetický biznis rásť napriek clám o >30 % ročne?
Shop4Tesla‑Záver: Pre fanúšikov spoločnosti prevláda optimizmus – ale kto investuje, mal by dôkladne zvážiť šance a riziká rôznych obchodných modelov.

Hat dir unser Beitrag gefallen?
Wenn du bereits stolzer Tesla-Fahrer bist oder es zeitnah werden solltest, besuche unseren Onlineshop Shop4Tesla und sichere dir 10% Rabatt auf alle Produkte mit dem Rabattcode: NEWS4TESLA. In unserem umfangreichen Sortiment findest du eine Vielzahl an hochwertigen Tesla-Zubehörteilen für jedes Modell. Entdecke spannende Innovationen und Zubehör, die dein Tesla-Erlebnis noch besser machen - shop4tisla.com.