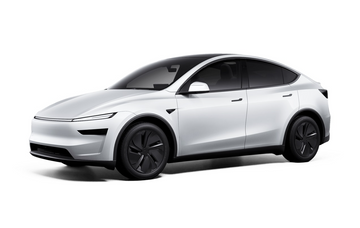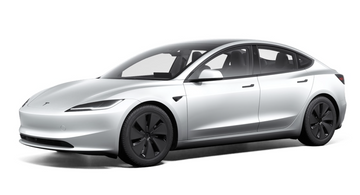


Každý, kto chce využiť pravidlo 0,25 % pre firemné vozidlá, sa musí v súčasnosti rozhodnúť pre elektrické vozidlo s maximálnou hrubou cenníkovou cenou 60 000 EUR. Zamestnanci, ktorí musia platiť daň z nepeňažného plnenia vyplývajúceho z používania súkromného služobného vozidla, majú v súčasnosti možnosť zvoliť si paušálne zdanenie. V tomto prípade sa každý mesiac uznáva 1 % z kúpnej ceny ako nepeňažný benefit. V prípade drahých elektrických a hybridných vozidiel je v súčasnosti toto percento 0,5 percenta z hrubej katalógovej ceny.
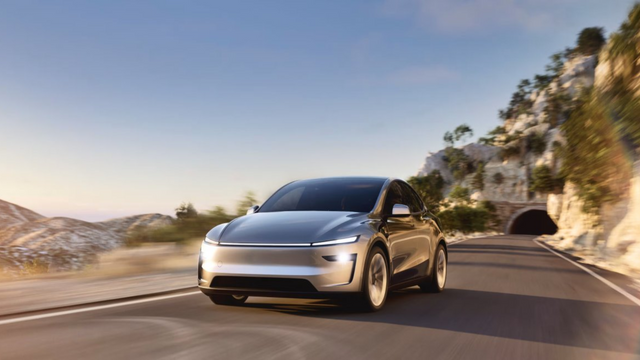
Nemecká vláda teraz plánuje upraviť zdaňovanie súkromne používaných firemných elektrických vozidiel zvýšením hrubej katalógovej ceny relevantnej pre pravidlo 0,25 percenta zo 60 000 na 80 000 eur. Tento krok, ktorý sa predpokladá v návrhu zákona o možnostiach rastu, má zabezpečiť, aby sa aj elektrické vozidlá s vysokou cenou čoraz viac považovali za firemné vozidlá. Plánovaná zmena stanovuje, že firemné elektromobily v cenovom rozpätí od 60 001 do 80 000 eur budú v budúcnosti podliehať zníženej sadzbe dane 0,25 % namiesto doterajšej 0,5 %. Návrh zákona však ešte musí prejsť obvyklými výbormi, kým nadobudne účinnosť.
Samozrejme, ozývajú sa aj negatívne hlasy rôznych organizácií. Deutsche Umwelthilfe (DUH) vyjadrila obavy z tohto nariadenia a varuje, že by mohlo vytvoriť ďalšie stimuly na nákup veľkých, ťažkých a nadmerne výkonných firemných elektromobilov. DUH sa naopak zasadzuje za odmietnutie plánov a zrušenie zvýhodnenia služobných vozidiel, aby sa ukončilo finančné zvýhodňovanie používania súkromných služobných vozidiel. Spolkový výkonný riaditeľ DUH Jürgen Resch označuje návrh za "šialenstvo" a obviňuje nemeckú vládu, že podporuje ústup nemeckých automobiliek od cenovo dostupných malých a kompaktných vozidiel a zároveň podporuje nadupané elektrické SUV.

Hat dir unser Beitrag gefallen?
Wenn du bereits stolzer Tesla-Fahrer bist oder es zeitnah werden solltest, besuche unseren Onlineshop Shop4Tesla und sichere dir 10% Rabatt auf alle Produkte mit dem Rabattcode: NEWS4TESLA. In unserem umfangreichen Sortiment findest du eine Vielzahl an hochwertigen Tesla-Zubehörteilen für jedes Modell. Entdecke spannende Innovationen und Zubehör, die dein Tesla-Erlebnis noch besser machen - shop4tisla.com.